Tidak semua keputusan keuangan memberikan dampak yang langsung terlihat. Membeli sesuatu karena sedang diskon mungkin terasa menguntungkan, sementara menunda menabung bisa dianggap bukan masalah besar. Namun, ketika berbagai keputusan kecil tersebut berlangsung selama berbulan-bulan, hasil akhirnya dapat membentuk kondisi keuangan yang sangat berbeda dari harapan awal.
Mengelola uang sebenarnya bukan sekadar menghitung pemasukan dan pengeluaran. Ada unsur pertimbangan, kebiasaan, serta kemampuan memahami konsekuensi sebelum mengambil tindakan. Seseorang yang memiliki pendapatan cukup besar pun dapat mengalami kesulitan apabila keputusan finansialnya tidak memiliki arah yang jelas.
Tiga Pertanyaan Sebelum Mengeluarkan Uang
Sebelum melakukan transaksi, ada baiknya berhenti sejenak dan mempertimbangkan tiga pertanyaan sederhana.
Apakah pengeluaran ini memang diperlukan?
Pertanyaan pertama membantu membedakan kebutuhan dari keinginan sesaat. Tidak semua pembelian yang menarik harus segera dilakukan. Memberikan waktu sebelum membayar dapat membantu seseorang menilai apakah barang atau layanan tersebut benar-benar memberikan manfaat.
Apakah kondisi keuangan masih memungkinkan?
Kemampuan membeli sesuatu tidak selalu berarti kemampuan untuk menanggung seluruh biayanya. Pengeluaran tambahan perlu mempertimbangkan tagihan rutin, kebutuhan keluarga, cicilan, dan target tabungan yang sudah ditetapkan.
Apa konsekuensinya dalam beberapa minggu ke depan?
Keputusan yang terlihat ringan hari ini mungkin mengurangi ruang keuangan pada akhir bulan. Memikirkan dampak jangka pendek membantu seseorang menghindari pembelian impulsif yang berulang.
Ketika Kenyamanan Mengubah Pola Konsumsi
Layanan digital membuat banyak aktivitas menjadi lebih praktis. Makanan dapat dipesan tanpa keluar rumah, hiburan tersedia sepanjang hari, dan berbagai pembayaran bisa diselesaikan melalui perangkat pribadi. Kemudahan ini memberikan keuntungan dari sisi waktu, tetapi juga dapat membuat seseorang lebih sering bertransaksi.
Masalahnya bukan terletak pada teknologi itu sendiri, melainkan pada kebiasaan menggunakannya tanpa batas. Misalnya, beberapa langganan digital yang jarang dimanfaatkan tetap berjalan setiap bulan. Biayanya mungkin kecil jika dilihat satu per satu, tetapi totalnya dapat menjadi pengeluaran yang tidak diperlukan.
Beberapa manfaat dari kebiasaan mempertimbangkan transaksi secara lebih matang meliputi:
- Penggunaan uang lebih terarah: Pengeluaran dilakukan berdasarkan prioritas, bukan sekadar dorongan sesaat.
- Ruang tabungan lebih terjaga: Uang tidak mudah terserap oleh pembelian yang sebenarnya bisa ditunda.
- Risiko keputusan terburu-buru berkurang: Ada kesempatan untuk membandingkan pilihan sebelum membayar.
- Kebutuhan masa depan lebih diperhatikan: Dana untuk pendidikan, kesehatan, dan keadaan darurat tidak terus dikorbankan.
Memperlakukan Hiburan sebagai Pengeluaran, Bukan Sumber Pemasukan
Hiburan merupakan bagian dari kehidupan, termasuk game online dan berbagai aktivitas interaktif berbasis internet. Selama seseorang memahami batas kemampuannya, pengeluaran hiburan dapat dimasukkan ke dalam anggaran pribadi. Namun, penting untuk tidak mencampurkan kebutuhan rekreasi dengan target keuangan jangka panjang.
Ketika mencari informasi mengenai platform hiburan, termasuk GUDANGCUAN, jangan langsung mengambil keputusan hanya karena melihat promosi atau penawaran yang terlihat menarik. Luangkan waktu untuk memahami layanan dan memeriksa pihak yang mengelolanya.
Hal ini penting karena penipuan digital dapat menggunakan berbagai pendekatan, mulai dari bonus yang tidak masuk akal hingga permintaan transfer tambahan dengan alasan pencairan dana. Jangan pernah memberikan kata sandi, kode verifikasi, atau informasi perbankan kepada pihak yang tidak dapat dipastikan identitasnya.
Sebelum berinteraksi dengan suatu platform, periksa identitas pengelola, ketentuan penggunaan, aturan pembayaran dan penarikan, kebijakan perlindungan data, serta reputasi dari sumber independen. Pastikan pula aktivitas tersebut sesuai dengan hukum di wilayah tempat tinggal. Jika informasi penting tidak tersedia atau penjelasannya berubah-ubah, lebih baik tidak melanjutkan.
Untuk permainan yang melibatkan uang sungguhan, pahami bahwa selalu ada risiko kehilangan dana. Aktivitas semacam itu bukan sumber penghasilan yang dapat diandalkan. Jangan menggunakan uang sewa, biaya makan, dana pendidikan, tabungan darurat, ataupun pinjaman. Tetapkan batas hiburan terlebih dahulu dan berhenti ketika batas tersebut tercapai.
Membuat Keputusan yang Lebih Terukur
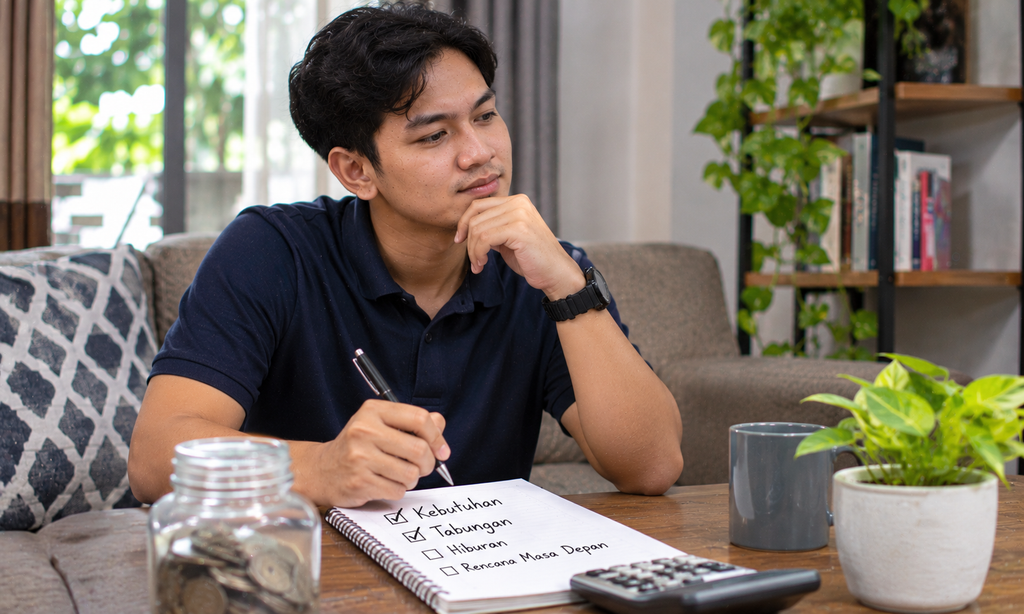
Tidak diperlukan sistem yang rumit untuk mulai memperbaiki kebiasaan finansial. Catatan sederhana mengenai pemasukan, tagihan, tabungan, dan pengeluaran tambahan sudah dapat memberikan gambaran yang cukup jelas.
Salah satu pendekatan yang berguna adalah menerapkan jeda sebelum melakukan pembelian di luar kebutuhan rutin. Untuk pengeluaran yang cukup besar, berikan waktu satu atau dua hari sebelum memutuskan. Selama jeda tersebut, bandingkan harga, periksa kebutuhan sebenarnya, dan pertimbangkan apakah pembelian akan mengganggu anggaran.
Evaluasi juga dapat dilakukan pada akhir bulan. Perhatikan keputusan mana yang memberikan manfaat dan mana yang justru membuat kondisi keuangan lebih sempit. Tidak perlu menyalahkan diri sendiri ketika menemukan pengeluaran yang kurang tepat. Gunakan catatan tersebut sebagai bahan perbaikan untuk periode berikutnya.
Masa Depan Dibentuk oleh Kebiasaan yang Konsisten
Keuangan yang stabil tidak selalu berasal dari satu keputusan besar. Sering kali, hasil yang lebih baik muncul melalui pilihan sederhana yang dilakukan secara konsisten: membayar kewajiban tepat waktu, menyisihkan tabungan, menghindari transaksi mencurigakan, dan memahami kemampuan diri sendiri.
Setiap pengeluaran memiliki konsekuensi, sekecil apa pun nominalnya. Dengan membiasakan diri berpikir sebelum membayar, seseorang dapat menikmati kebutuhan dan hiburan secara lebih seimbang tanpa mengabaikan tanggung jawab finansial. Pada akhirnya, keputusan yang bijaksana bukan tentang selalu menolak keinginan, melainkan mengetahui kapan sebuah pengeluaran memang layak dilakukan.