Risiko penghasilan dan pengeluaran perlu dipahami sebelum membuat komitmen keuangan. Banyak masalah muncul bukan karena pendapatan terlalu kecil, melainkan karena pengeluaran dan kewajiban tidak disesuaikan dengan kemampuan.
Penghasilan juga tidak selalu stabil. Risiko kehilangan pekerjaan, turunnya pendapatan usaha, kondisi kesehatan, atau kebutuhan mendadak perlu masuk dalam perencanaan.
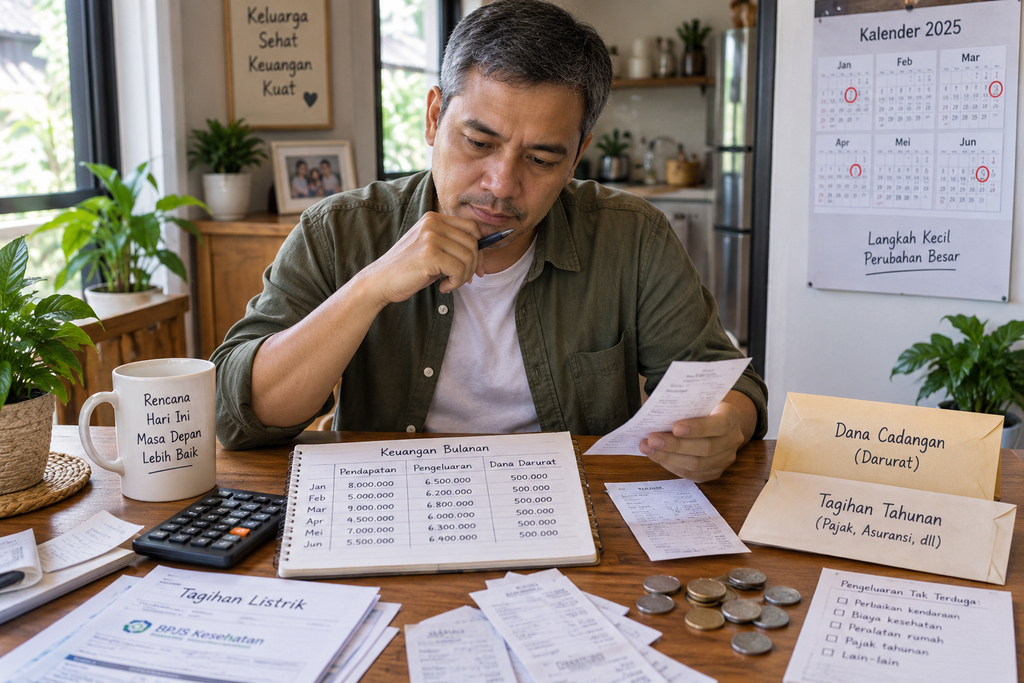
Risiko Saat Pendapatan Tidak Stabil
Bagi pekerja lepas, pelaku usaha, atau pekerja dengan komisi, pendapatan dapat berubah setiap bulan. Menggunakan pendapatan terbaik sebagai dasar belanja rutin dapat membuat kondisi keuangan rentan.
Gunakan rata-rata pendapatan konservatif untuk menyusun anggaran. Ketika ada pendapatan tambahan, arahkan sebagian ke dana darurat, pelunasan utang, atau tujuan jangka panjang.
Beberapa langkah perlindungan yang dapat dilakukan:
- Pisahkan rekening operasional dan dana cadangan.
- Susun kebutuhan berdasarkan pendapatan minimum yang realistis.
- Hindari cicilan tetap yang terlalu besar.
- Siapkan dana untuk bulan dengan penghasilan rendah.
- Tinjau perlindungan kesehatan sesuai kebutuhan dan kemampuan.
Dana darurat membantu menjaga kebutuhan dasar ketika pemasukan terganggu. Bank Indonesia menyebut cadangan likuiditas untuk beberapa bulan pengeluaran sebagai bagian dari kebiasaan perencanaan keuangan sejak dini.
Risiko Pengeluaran yang Tidak Terlihat
Tidak semua pengeluaran muncul setiap hari. Ada biaya tahunan, biaya perawatan, pajak, pendidikan, kesehatan, dan kebutuhan sosial yang sering terlewat dari anggaran bulanan.
Pengeluaran digital juga perlu diperiksa. Langganan kecil, biaya administrasi, atau cicilan otomatis bisa menumpuk bila tidak dievaluasi.
Sebelum membuat komitmen baru, hitung beberapa hal:
- Total biaya, bukan hanya cicilan bulanannya.
- Kemampuan membayar bila pendapatan turun.
- Biaya tambahan seperti bunga, denda, dan administrasi.
- Dampak pembelian terhadap tabungan dan dana darurat.
- Alternatif yang lebih hemat atau dapat ditunda.
Hindari Mengambil Risiko yang Tidak Dipahami
Ini juga berlaku untuk investasi. Jangan menempatkan dana kebutuhan atau dana darurat pada produk yang risikonya belum dipahami.
Periksa legalitas pihak yang menawarkan produk dan pelajari cara kerja, potensi kerugian, jangka waktu, serta likuiditasnya. Keputusan yang terburu-buru sering dipicu janji keuntungan tinggi tanpa penjelasan risiko yang seimbang.
Risiko tidak selalu bisa dihilangkan, tetapi dapat dikurangi dengan anggaran yang realistis dan cadangan yang memadai. Pahami dulu konsekuensi sebelum menambah beban pengeluaran.
Dengan memahami risiko penghasilan dan pengeluaran, Anda dapat menjaga keputusan keuangan tetap aman meski kondisi berubah.
Frequently Asked Questions
1. Apa risiko utama jika cicilan terlalu besar?
Cicilan besar mengurangi ruang untuk kebutuhan rutin, dana darurat, dan tabungan. Kondisi ini menjadi lebih berat saat penghasilan turun.
2. Mengapa pendapatan tambahan tidak sebaiknya langsung dibelanjakan?
Karena pendapatan tambahan dapat digunakan untuk memperkuat dana cadangan, melunasi kewajiban, atau mempercepat tujuan jangka panjang.
3. Apakah dana darurat boleh dipakai untuk investasi?
Sebaiknya tidak. Dana darurat perlu mudah diakses saat kondisi mendesak dan tidak boleh bergantung pada fluktuasi nilai investasi.
4. Kapan sebaiknya menunda pengeluaran?
Tunda jika pembelian tidak mendesak, dana darurat belum cukup, atau pengeluaran tersebut berisiko mengganggu kebutuhan dan kewajiban utama.