Evaluasi kondisi keuangan bukan kegiatan yang dilakukan hanya ketika uang terasa habis. Pemeriksaan rutin membantu Anda mengetahui apakah rencana yang dibuat masih sesuai dengan pendapatan, kebutuhan, dan tujuan hidup saat ini.
Kondisi keuangan selalu berubah. Pendapatan dapat naik atau turun, biaya hidup bertambah, dan kebutuhan keluarga berkembang sehingga anggaran lama belum tentu tetap relevan.
Apa yang Perlu Dievaluasi?
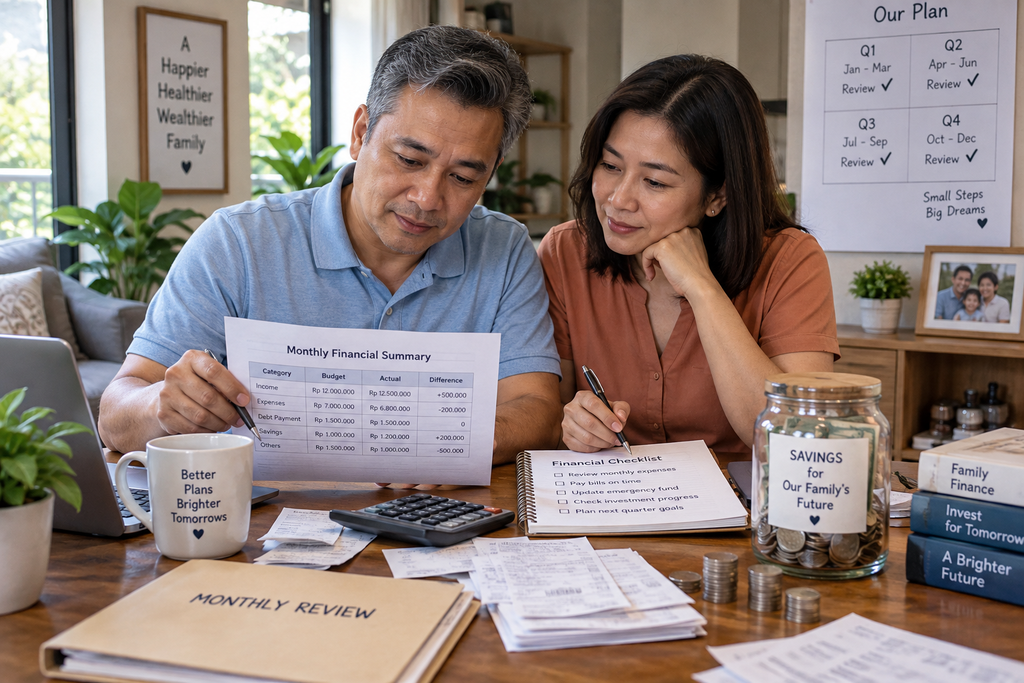
Mulailah dari gambaran yang sederhana. Anda tidak perlu membuat laporan yang rumit, tetapi perlu tahu arus masuk dan keluar uang secara jujur. Beberapa hal yang perlu diperiksa setiap bulan atau setiap tiga bulan adalah:
- Pendapatan bersih dan sumbernya.
- Pengeluaran wajib serta pengeluaran fleksibel.
- Total cicilan dan jadwal pembayaran.
- Saldo dana darurat.
- Kemajuan target tabungan atau investasi.
- Perubahan kebutuhan keluarga dan risiko baru.
Gunakan data aktual, bukan perkiraan. Catatan transaksi membantu melihat apakah pengeluaran memang sesuai anggaran atau ada pos yang terus membengkak.
Hubungkan Evaluasi dengan Tujuan
Tujuan keuangan dapat berupa dana pendidikan, membeli rumah, modal usaha, pensiun, atau perjalanan. Masing-masing membutuhkan waktu, nominal, dan tingkat risiko yang berbeda.
Setelah mengevaluasi kondisi saat ini, tanyakan: apakah target masih realistis? Jika belum, pilihannya bisa menambah alokasi, memperpanjang waktu, menyesuaikan target, atau mengurangi pengeluaran tertentu.
Bank Indonesia mendorong masyarakat menyisihkan dana sejak menerima penghasilan, membangun cadangan untuk beberapa bulan kebutuhan, lalu berinvestasi pada instrumen yang dipahami dan legal setelah kebutuhan dasar terpenuhi.
Jadwal Evaluasi yang Praktis
Agar tidak terasa berat, gunakan jadwal berikut:
- Mingguan untuk melihat pengeluaran fleksibel.
- Bulanan untuk mengecek anggaran, tagihan, dan tabungan.
- Tiga bulanan untuk mengevaluasi utang dan target.
- Tahunan untuk memperbarui tujuan besar serta kebutuhan perlindungan.
Saat ada perubahan besar, seperti menikah, pindah kerja, memiliki anak, atau kehilangan penghasilan, lakukan evaluasi lebih cepat. Rencana yang fleksibel lebih bermanfaat daripada rencana yang dipertahankan meski sudah tidak sesuai kenyataan.
Evaluasi bukan tanda bahwa Anda gagal mengatur uang. Justru, kebiasaan ini membantu Anda menangkap masalah sebelum menjadi lebih besar.
Jadikan evaluasi kondisi keuangan sebagai rutinitas yang singkat tetapi konsisten agar rencana masa depan tetap berjalan dengan arah yang jelas.
Frequently Asked Questions
1. Seberapa sering kondisi keuangan perlu dievaluasi?
Pengecekan sederhana dapat dilakukan bulanan, sedangkan peninjauan tujuan dan utang dapat dilakukan setiap tiga hingga enam bulan.
2. Apa yang dilakukan jika target tabungan tertinggal?
Cari penyebabnya, lalu pilih penyesuaian: kurangi pengeluaran, tambah alokasi, ubah tenggat, atau revisi nominal target secara realistis.
3. Apakah evaluasi perlu dilakukan jika pendapatan tetap?
Perlu. Pengeluaran, harga kebutuhan, dan tujuan hidup tetap dapat berubah meskipun pendapatan sama.
4. Apakah investasi perlu ikut dievaluasi?
Ya. Periksa perkembangan investasi, kesesuaiannya dengan tujuan, serta apakah tingkat risikonya masih sesuai dengan kondisi Anda.